Soalan rumah baru atau rumah subsale sering menjadi dilema pembeli pertama. Rumah baru mungkin menawarkan susun atur moden dan tempoh kecacatan tertentu, manakala rumah subsale mungkin berada di kawasan matang serta boleh dilihat dalam keadaan sebenar.
Pilihan yang sesuai bukan semestinya yang paling baru atau yang paling murah, tetapi yang sepadan dengan bajet, tempoh, lokasi dan tahap risiko yang anda mampu urus.
Jawapan ringkas
Rumah baru lebih sesuai jika anda sanggup menunggu, mahu unit baru dan selesa menilai projek pemaju.
Rumah subsale pula mungkin lebih sesuai jika anda mahu melihat rumah serta kejiranan sebenar dan memerlukan lokasi matang.
Bandingkan kos keseluruhan, bukan hanya harga iklan atau promosi.
Asas yang perlu difahami
Rumah baru biasanya dibeli terus daripada pemaju, sama ada siap atau masih dalam pembinaan. Rumah subsale ialah rumah yang dimiliki oleh pemilik sedia ada dan dijual semula.
Kedua-duanya mempunyai proses, kos dan risiko yang berbeza.
Pembeli pertama perlu melihatnya sebagai dua laluan pembelian, bukan pertandingan untuk mencari satu pemenang mutlak.
Perbandingan awal membantu mengelakkan keputusan berdasarkan emosi.
Ada pembeli memerlukan akses segera ke tempat kerja atau sekolah, manakala yang lain boleh menunggu dan mengutamakan unit baru.
Apabila keperluan sendiri jelas, pilihan menjadi lebih mudah dan perbincangan dengan bank, ejen atau peguam juga lebih tersusun.
Langkah praktikal untuk beginner
1. Bandingkan lokasi dan kehidupan harian
Rumah subsale sering berada di kawasan yang sudah mempunyai kedai, sekolah, pengangkutan dan komuniti.
Projek baru mungkin mempunyai potensi pembangunan, tetapi pembeli perlu melihat akses semasa dan tempoh sebenar kemudahan akan siap.
2. Nilai masa untuk berpindah
Jika rumah masih dibina, tempoh menunggu boleh mempengaruhi sewa, perancangan keluarga dan aliran tunai.

🏡 Dapatkan Ebook Bernilai RM47 Secara PERCUMA
"17 Sebab Loan Rumah Kena Reject Walaupun Gaji Besar"
🏡 DAPATKAN EBOOK PERCUMA SEKARANGRumah subsale yang siap mungkin membolehkan pemeriksaan dan perancangan pindah masuk lebih awal, bergantung pada proses transaksi.
3. Senaraikan kos awal dan kos pembaikan
Rumah subsale mungkin perlukan pemeriksaan, pembaikan atau ubah suai yang lebih banyak.
Rumah baru pula boleh mempunyai kos kelengkapan selepas serahan. Buat senarai berasingan agar tidak membandingkan harga beli sahaja.
4. Semak keadaan fizikal atau rekod pemaju
Untuk subsale, lihat kebocoran, pendawaian, paip, bumbung, lif atau keadaan pengurusan.
Untuk rumah baru, semak maklumat pemaju, dokumen projek dan prosedur kecacatan dengan teliti.
5. Bandingkan pembiayaan dengan berhati-hati
Nilai kemampuan berdasarkan kos keseluruhan dan syarat pembiayaan yang anda faham.
Jangan menganggap rebat atau promosi menggantikan perancangan kewangan.
Semak dengan bank dan pihak bertauliah untuk keadaan anda.
6. Pilih berdasarkan tujuan penggunaan
Rumah untuk duduk sendiri mungkin memerlukan keutamaan lokasi dan keperluan keluarga.
Jangan gunakan andaian kenaikan harga sebagai satu-satunya sebab membeli, kerana keadaan pasaran dan keperluan peribadi boleh berubah.
Contoh situasi dan cara menggunakan panduan ini
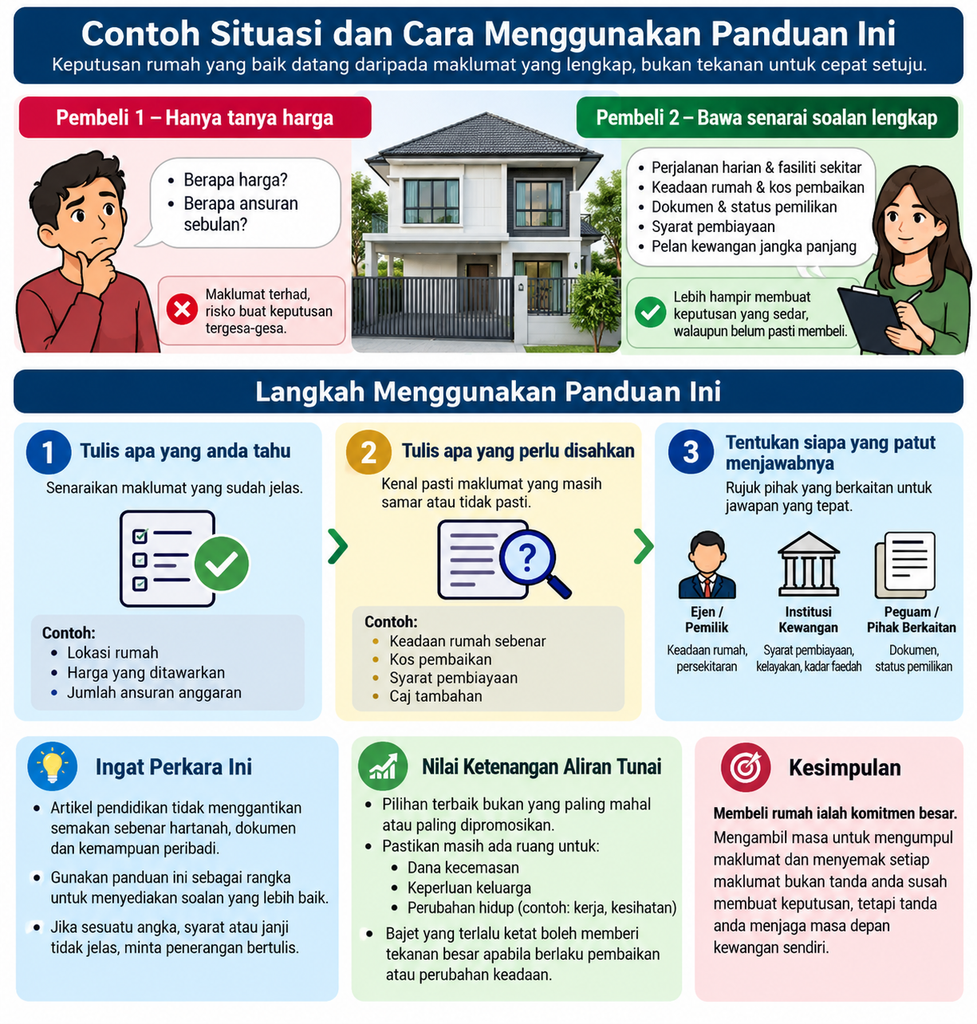
Bayangkan dua pembeli yang melihat rumah yang sama.
Seorang hanya bertanya harga dan jumlah ansuran, manakala seorang lagi membawa senarai soalan tentang perjalanan harian, keadaan rumah, dokumen, kos pembaikan dan pelan kewangan.
Pembeli kedua tidak semestinya membeli rumah itu, tetapi dia lebih hampir membuat keputusan yang sedar.
Prinsip ini juga terpakai pada topik rumah baru vs rumah subsale: keputusan yang baik datang daripada maklumat yang dikumpul dengan sabar, bukan daripada tekanan untuk cepat setuju.
Sebelum bertindak, tulis tiga perkara: perkara yang anda tahu, perkara yang perlu disahkan dan pihak yang patut menjawabnya.
Contohnya, keadaan rumah boleh disemak melalui lawatan atau pemeriksaan, syarat pembiayaan perlu disahkan dengan institusi kewangan, manakala dokumen perlu dijelaskan oleh pihak yang berkaitan.
Cara ini mengelakkan anda menganggap satu pendapat sebagai jawapan untuk semua soalan. Ia juga menjadikan perbualan dengan ejen atau pemilik lebih fokus dan profesional.
Artikel pendidikan tidak boleh menggantikan semakan terhadap hartanah, dokumen dan kemampuan peribadi.
Gunakan maklumat ini sebagai rangka untuk menyediakan soalan yang lebih baik.
Jika sesuatu angka, syarat atau janji terasa tidak jelas, berhenti seketika dan minta penerangan bertulis.
Membeli rumah ialah komitmen besar, mengambil masa untuk menyemak bukan tanda anda susah membuat keputusan, tetapi tanda anda menjaga masa depan kewangan sendiri.
Dalam banyak kes, pilihan yang paling sesuai bukan yang paling mahal atau paling dipromosikan.
Ia ialah pilihan yang masih meninggalkan ruang untuk dana kecemasan, keperluan keluarga dan perubahan hidup.
Apabila bajet terlalu ketat, masalah kecil seperti pembaikan atau perubahan kerja boleh memberi tekanan besar.
Oleh itu, nilai ketenangan aliran tunai sebagai sebahagian daripada nilai rumah, bukan sebagai perkara sampingan selepas jual beli selesai.
Langkah seterusnya yang realistik
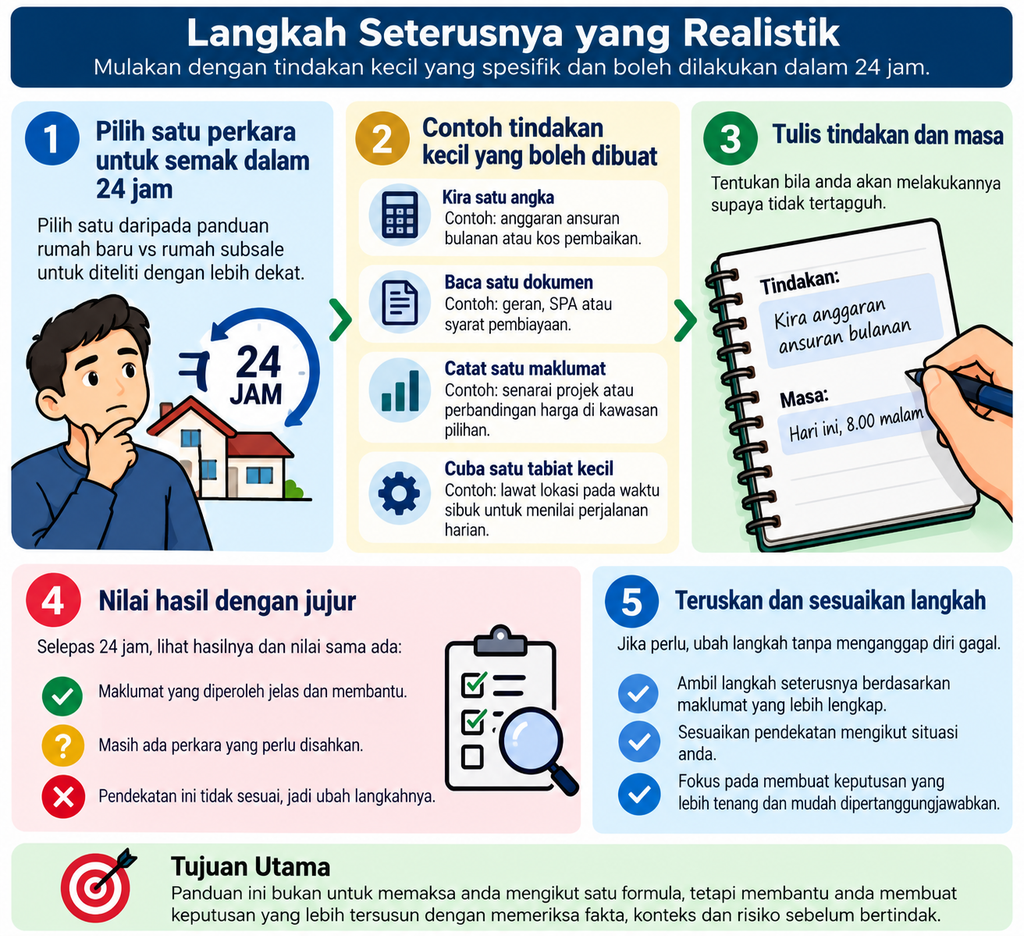
Sebelum menutup artikel ini, pilih satu perkara daripada panduan rumah baru vs rumah subsale yang boleh anda semak dalam tempoh 24 jam.
Ia mungkin satu angka untuk dikira, satu dokumen untuk dibaca, satu chart untuk direkod atau satu tabiat kecil untuk dicuba.
Tindakan kecil yang spesifik lebih mudah dilaksanakan daripada niat yang terlalu umum.
Tulis tindakan itu bersama masa yang anda akan melakukannya supaya ia tidak hilang dalam kesibukan harian.
Selepas itu, nilai hasilnya dengan jujur. Jika pendekatan tersebut tidak sesuai, ubah langkahnya tanpa perlu menganggap diri gagal.
Tujuan panduan ini ialah membantu anda membuat keputusan dengan lebih tersusun, bukannya memaksa anda mengikut satu formula.
Apabila fakta, konteks dan risiko diperiksa sebelum bertindak, keputusan biasanya menjadi lebih tenang dan lebih mudah dipertanggungjawabkan.
Ringkasan keputusan
| Aspek | Rumah baru | Rumah subsale |
|---|---|---|
| Keadaan rumah | Unit baru atau dalam pembinaan | Boleh diperiksa dalam keadaan sebenar |
| Kejiranan | Mungkin sedang berkembang | Selalunya lebih matang |
| Kos | Perlu semak kos selepas serahan | Perlu sedia pembaikan dan penilaian |
| Tempoh | Mungkin perlu menunggu | Bergantung pada proses transaksi dan keadaan rumah |
Tips: Simpan satu contoh sebenar atau catatan selepas setiap keputusan. Apabila proses direkod, pembelajaran tidak bergantung pada ingatan atau emosi semasa sahaja.
Kesilapan biasa yang perlu dielakkan
Membandingkan harga sahaja
Harga jualan tidak menceritakan kos pindah masuk, pembaikan, perjalanan dan kos memegang rumah. Gunakan senarai kos sebenar.
🏡 Dapatkan Ebook Bernilai RM47 Secara PERCUMA
"17 Sebab Loan Rumah Kena Reject Walaupun Gaji Besar"
🏡 DAPATKAN EBOOK PERCUMA SEKARANGTidak melawat kawasan pada masa berbeza
Keadaan trafik, bunyi dan kemudahan boleh berubah mengikut masa. Lawatan lebih daripada sekali memberi gambaran yang lebih realistik.
Menganggap semua rumah baru bebas risiko
Unit baru juga perlu diperiksa dan dokumen perlu difahami. Pembeli tidak patut melepaskan proses semakan hanya kerana rumah masih baru.
Checklist sebelum bertindak
- Saya tahu tujuan utama membeli
- Saya membandingkan lokasi dan tempoh
- Saya mengira kos pembelian serta kos selepas pindah
- Saya sudah memeriksa rumah atau projek
- Saya ada dana kecemasan
- Saya tidak bergantung pada promosi semata-mata
Anda juga mungkin berminat tentang artikel ini untuk rujukan
- Maybank: Subsale vs new property
- Rumah subsale atau rumah baru – Yang mana sesuai untuk saya?
- Panduan Lengkap Beli Rumah Pertama
Kesimpulan
Rumah baru dan rumah subsale masing-masing boleh sesuai untuk pembeli pertama.
Buat keputusan dengan melihat kehidupan harian, kos sebenar dan ruang kewangan selepas membeli. Apabila anda membandingkan secara objektif, anda tidak perlu memilih berdasarkan trend atau tekanan daripada orang lain.
Related Posts:

Soalan lazim
Adakah rumah subsale sentiasa lebih murah?
Tidak. Harga bergantung pada lokasi, keadaan rumah dan pasaran setempat.
Bolehkah rumah baru terus diduduki?
Bergantung pada sama ada unit siap atau masih dibina serta proses serahan.
Perlukah periksa rumah subsale?
Ya. Pemeriksaan membantu mengenal pasti pembaikan yang mungkin perlu.
Mana lebih baik untuk pembeli pertama?
Yang lebih baik ialah pilihan yang sesuai dengan bajet, masa dan keperluan hidup anda.
Adakah promosi pemaju menjadikan rumah baru lebih berbaloi?
Promosi perlu dinilai bersama harga, syarat dan kos jangka panjang.

