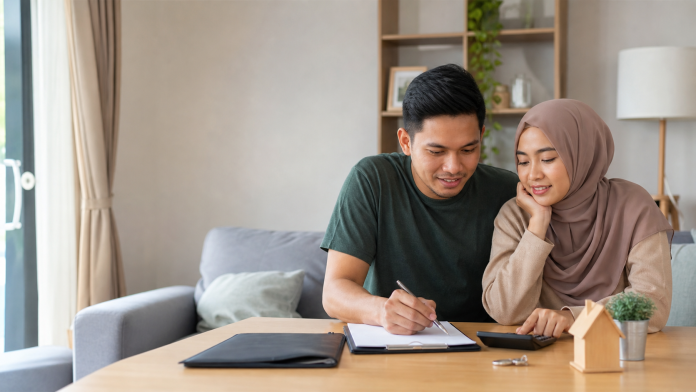
Rumah pertama biasanya melibatkan emosi yang besar : rasa teruja, risau terlepas peluang dan keinginan untuk membuat keputusan cepat.
Namun pembelian ini juga membawa komitmen jangka panjang. Kesilapan bukan bermaksud pembeli tidak pandai dan selalunya ia berlaku kerana terlalu banyak perkara perlu difahami dalam masa singkat.
Checklist yang baik membantu anda memperlahankan proses pada masa yang tepat.
Jawapan ringkas
Kesilapan paling biasa ialah membeli tanpa gambaran penuh tentang kemampuan, kos pemilikan dan keadaan lokasi.
Cara mengelakkannya ialah menggunakan proses yang tersusun : kira aliran tunai, bandingkan pilihan, periksa rumah, baca dokumen dan dapatkan penjelasan daripada pihak yang sesuai.
Asas yang perlu difahami
Pembeli rumah pertama perlu membuat beberapa keputusan serentak : jenis rumah, lokasi, pembiayaan, tempoh, kos awal dan rancangan hidup.
Oleh itu, rumah yang kelihatan sesuai pada lawatan pertama mungkin belum tentu sesuai selepas anda menilai perjalanan harian, kos pembaikan, dokumen dan beban bulanan.
Tujuan semakan bukan untuk menakutkan pembeli. Ia untuk memastikan keputusan dibuat dengan minda yang terbuka.
Pembeli yang tersusun dapat mengenal pasti perkara yang belum jelas sebelum wang deposit atau masa yang banyak terlibat dalam proses.
Related Posts:
Langkah praktikal untuk beginner
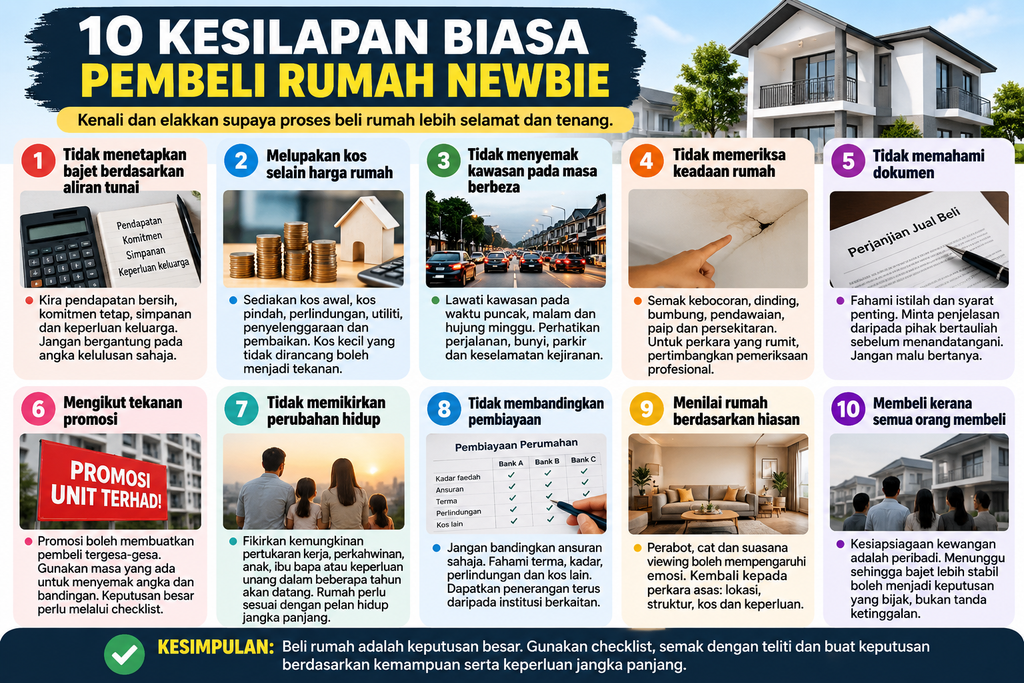
1. Tidak menetapkan bajet berdasarkan aliran tunai
Kira pendapatan bersih, komitmen tetap, simpanan dan keperluan keluarga sebelum melihat rumah.
Jangan gunakan angka kelulusan sebagai satu-satunya penanda kemampuan.
2. Melupakan kos selain harga rumah
Sediakan senarai kos awal, kos pindah, perlindungan, utiliti, penyelenggaraan dan pembaikan. Kos kecil yang tidak dirancang boleh menjadi tekanan selepas pindah masuk.
3. Tidak menyemak kawasan pada masa berbeza
Lawati pada waktu puncak, malam dan hujung minggu jika boleh. Perjalanan, bunyi, parkir dan keselamatan kejiranan sukar difahami melalui satu lawatan ringkas.
4. Tidak memeriksa keadaan rumah
Semak perkara asas seperti kebocoran, dinding, bumbung, pendawaian, paip dan persekitaran. Untuk perkara yang rumit, pertimbangkan pemeriksaan profesional.

🏡 Dapatkan Ebook Bernilai RM47 Secara PERCUMA
"17 Sebab Loan Rumah Kena Reject Walaupun Gaji Besar"
🏡 DAPATKAN EBOOK PERCUMA SEKARANG5. Tidak memahami dokumen
Dokumen pembelian mempunyai istilah serta syarat penting. Minta penjelasan daripada pihak bertauliah sebelum menandatangani. Jangan malu bertanya tentang perkara yang tidak jelas.
6. Mengikut tekanan promosi
Promosi atau unit terhad boleh membuatkan pembeli bertindak tergesa-gesa. Gunakan tempoh yang ada untuk menyemak angka dan bandingan. Keputusan besar perlu tetap melalui checklist.
7. Tidak memikirkan perubahan hidup
Fikirkan kemungkinan pertukaran kerja, perkahwinan, anak, ibu bapa atau keperluan ruang dalam beberapa tahun akan datang. Anda tidak perlu meramal semua perkara, tetapi rumah perlu mempunyai ruang realistik dalam pelan hidup.
8. Tidak membandingkan pembiayaan
Jangan membandingkan ansuran sahaja. Fahami terma, kadar, perlindungan dan kos lain. Dapatkan penerangan terus daripada institusi yang berkaitan.
9. Menilai rumah berdasarkan hiasan
Perabot, cat dan suasana viewing boleh mempengaruhi emosi. Kembali kepada perkara asas: lokasi, struktur, kos dan keperluan.
10. Membeli kerana semua orang membeli
Kesiapsiagaan kewangan adalah peribadi. Menunggu sehingga bajet lebih stabil boleh menjadi keputusan yang bijak, bukan tanda ketinggalan.
Contoh situasi dan cara menggunakan panduan ini
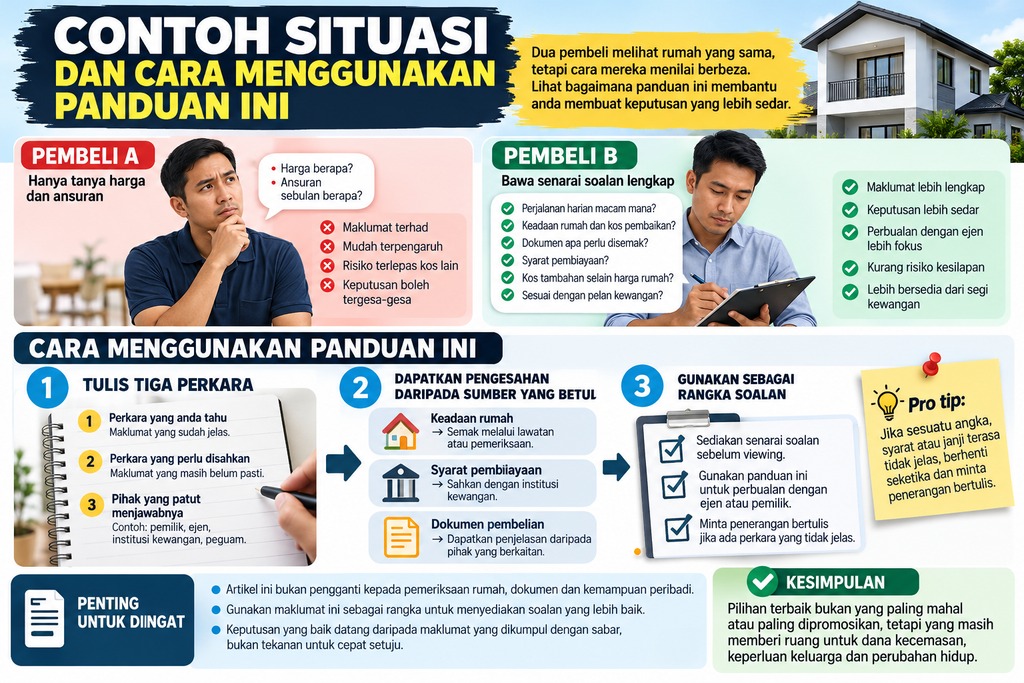
Bayangkan dua pembeli yang melihat rumah yang sama.
Seorang hanya bertanya harga dan jumlah ansuran, manakala seorang lagi membawa senarai soalan tentang perjalanan harian, keadaan rumah, dokumen, kos pembaikan dan pelan kewangan.
Pembeli kedua tidak semestinya membeli rumah, tetapi dia lebih hampir membuat keputusan yang sedar.
Prinsip ini juga terpakai pada topik kesilapan pembeli rumah pertama: keputusan yang baik datang daripada maklumat yang dikumpul dengan sabar, bukan daripada tekanan untuk cepat setuju.
Sebelum bertindak, tulis tiga perkara: perkara yang anda tahu, perkara yang perlu disahkan dan pihak yang patut menjawabnya.
Contohnya, keadaan rumah boleh disemak melalui lawatan atau pemeriksaan, syarat pembiayaan perlu disahkan dengan institusi kewangan, manakala dokumen perlu dijelaskan oleh pihak yang berkaitan.
Cara ini mengelakkan anda menganggap satu pendapat sebagai jawapan untuk semua soalan. Ia juga menjadikan perbualan dengan ejen atau pemilik lebih fokus dan profesional.
Artikel pendidikan tidak boleh menggantikan semakan terhadap hartanah, dokumen dan kemampuan peribadi.
Gunakan maklumat ini sebagai rangka untuk menyediakan soalan yang lebih baik.
Jika sesuatu angka, syarat atau janji terasa tidak jelas, berhenti seketika dan minta penerangan bertulis.
Membeli rumah ialah komitmen besar, mengambil masa untuk menyemak bukan tanda anda susah membuat keputusan, tetapi tanda anda menjaga masa depan kewangan sendiri.
Dalam banyak kes, pilihan yang paling sesuai bukan yang paling mahal atau paling dipromosikan.
Ia ialah pilihan yang masih meninggalkan ruang untuk dana kecemasan, keperluan keluarga dan perubahan hidup.
Apabila bajet terlalu ketat, masalah kecil seperti pembaikan atau perubahan kerja boleh memberi tekanan besar.
Oleh itu, nilai ketenangan aliran tunai sebagai sebahagian daripada nilai rumah, bukan sebagai perkara sampingan selepas jual beli selesai.
Langkah seterusnya yang realistik
Sebelum menutup artikel ini, pilih satu perkara daripada panduan kesilapan pembeli rumah pertama yang boleh anda semak dalam tempoh 24 jam.
Ia mungkin satu angka untuk dikira, satu dokumen untuk dibaca, satu chart untuk direkod atau satu tabiat kecil untuk dicuba.
Tindakan kecil yang spesifik lebih mudah dilaksanakan daripada niat yang terlalu umum.
Tulis tindakan itu bersama masa yang anda akan melakukannya supaya ia tidak hilang dalam kesibukan harian.
Selepas itu, nilai hasilnya dengan jujur. Jika pendekatan tersebut tidak sesuai, ubah langkahnya tanpa perlu menganggap diri gagal.
Tujuan panduan ini ialah membantu anda membuat keputusan dengan lebih tersusun, bukannya memaksa anda mengikut satu formula.
Apabila fakta, konteks dan risiko diperiksa sebelum bertindak, keputusan biasanya menjadi lebih tenang dan lebih mudah dipertanggungjawabkan.
Ringkasan keputusan
| Semakan | Mengapa penting | Cara ringkas |
|---|---|---|
| Bajet | Elak beban bulanan berlebihan | Kira pendapatan bersih dan buffer |
| Lokasi | Mempengaruhi masa dan kos hidup | Lawat pada masa berbeza |
| Dokumen | Elak salah faham syarat | Tanya sebelum tandatangan |
Tips: Simpan satu contoh sebenar atau catatan selepas setiap keputusan. Apabila proses direkod, pembelajaran tidak bergantung pada ingatan atau emosi semasa sahaja.
Kesilapan biasa yang perlu dielakkan
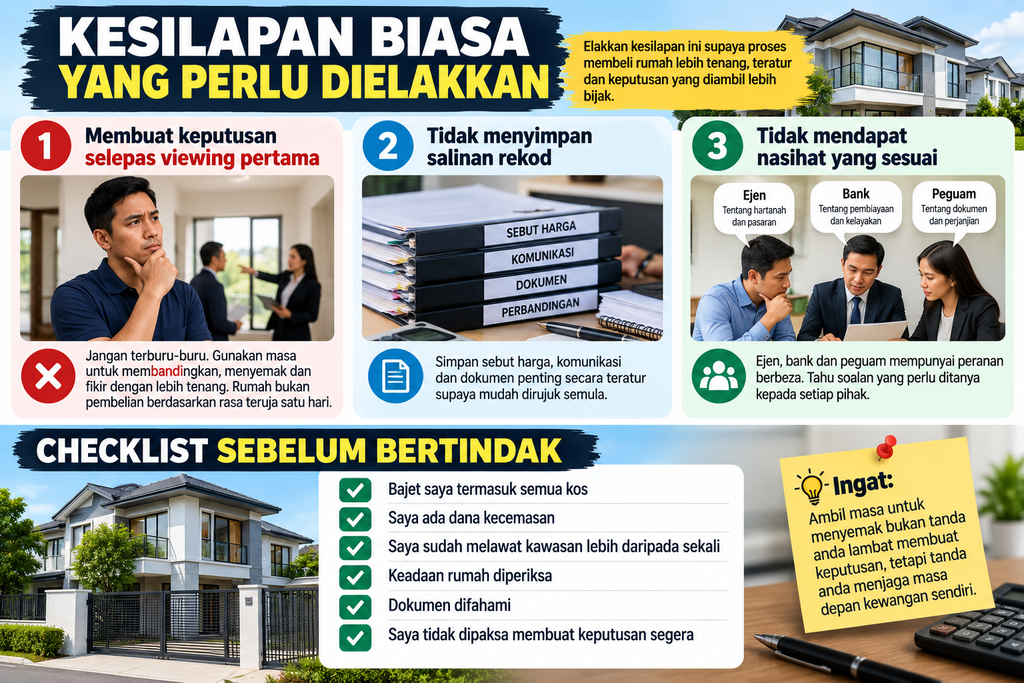
Membuat keputusan selepas viewing pertama
Gunakan masa untuk membandingkan dan menyemak. Rumah bukan pembelian yang perlu dibuat berdasarkan rasa teruja satu hari.
Tidak menyimpan salinan rekod
Simpan sebut harga, komunikasi dan dokumen penting secara teratur supaya mudah dirujuk semula.
Tidak mendapat nasihat yang sesuai
Ejen, bank dan peguam mempunyai peranan berbeza. Tahu soalan yang perlu ditanya kepada setiap pihak.
Checklist sebelum bertindak
- Bajet saya termasuk semua kos
- Saya ada dana kecemasan
- Saya sudah melawat kawasan lebih daripada sekali
- Keadaan rumah diperiksa
- Dokumen difahami
- Saya tidak dipaksa membuat keputusan segera
Kesimpulan
Rumah pertama tidak perlu sempurna, tetapi proses membeli perlu cukup teliti.
Gunakan checklist, simpan rekod dan beri masa kepada diri sendiri untuk bertanya.
🏡 Dapatkan Ebook Bernilai RM47 Secara PERCUMA
"17 Sebab Loan Rumah Kena Reject Walaupun Gaji Besar"
🏡 DAPATKAN EBOOK PERCUMA SEKARANGKeputusan yang tenang biasanya lebih mudah diurus selepas kunci diterima.
Related Posts:
Soalan lazim
Berapa lama patut mencari rumah pertama?
Tiada tempoh tetap. Beri masa yang cukup untuk membandingkan dan memahami kemampuan.
Patutkah saya beli rumah kerana sewa meningkat?
Bandingkan keadaan kewangan anda secara menyeluruh. Kenaikan sewa sahaja bukan alasan yang cukup.
Perlukah gunakan ejen?
Ejen boleh membantu proses, tetapi pembeli tetap perlu menyemak maklumat dan dokumen.
Apa yang perlu diperiksa semasa viewing?
Lihat keadaan fizikal, persekitaran, akses dan perkara yang mempengaruhi kehidupan harian.
Bolehkah saya menangguhkan keputusan?
Ya. Menangguhkan untuk membuat kiraan atau mendapatkan penjelasan selalunya lebih baik daripada membuat komitmen tanpa maklumat lengkap.

