Membeli rumah sering dianggap tanda kemajuan hidup, tetapi keputusan yang dibuat terlalu cepat boleh menukar impian itu menjadi tekanan aliran tunai.
Perangkap hutang hartanah bukan hanya tentang ansuran bulanan yang tinggi. Ia juga boleh datang daripada kos awal yang tidak disediakan, rumah yang tidak sesuai dengan keperluan, atau andaian bahawa pendapatan dan kadar pembiayaan akan sentiasa kekal sama.
Jawapan ringkas
Cara paling baik mengelakkan perangkap hutang hartanah ialah menilai kemampuan berdasarkan aliran tunai sebenar, bukan semata-mata jumlah pembiayaan yang mungkin diluluskan.
Sediakan dana kecemasan, senaraikan semua kos dan beri ruang untuk perubahan hidup sebelum membuat komitmen jangka panjang.
Asas yang perlu difahami
Hutang hartanah biasanya melibatkan pembiayaan jangka panjang, tetapi kesannya hadir setiap bulan melalui ansuran, penyelenggaraan, cukai, insurans atau takaful, utiliti dan pembaikan.
Perangkap berlaku apabila jumlah tanggungan tidak lagi sepadan dengan pendapatan bersih, simpanan dan keperluan keluarga.
Penilaian awal memberi ruang untuk memilih rumah yang lebih sesuai atau menangguhkan pembelian tanpa rasa gagal.
Keputusan membeli rumah tidak perlu dibuat kerana takut harga naik atau tekanan daripada orang sekeliling. Rumah yang mampu diurus dengan tenang selalunya lebih bernilai daripada rumah yang nampak menarik tetapi menekan kewangan.
Langkah praktikal untuk beginner
1. Mengira ansuran sahaja
Ansuran ialah permulaan, bukan jumlah penuh. Masukkan juga cukai, yuran penyelenggaraan, perlindungan, pengangkutan, perabot asas dan pembaikan. Gunakan angka konservatif supaya bajet tidak bergantung pada keadaan paling baik sahaja.
2. Menggunakan semua simpanan untuk kos awal
Deposit dan yuran berkaitan boleh menghabiskan simpanan jika tiada pelan. Selepas membeli rumah, anda masih perlukan dana kecemasan untuk kehilangan pendapatan, bil perubatan atau pembaikan yang tidak dijangka.
3. Membeli berdasarkan kelulusan maksimum
Jumlah yang bank sanggup pertimbangkan tidak semestinya jumlah yang selesa untuk gaya hidup anda. Buat kiraan berdasarkan pendapatan bersih, tanggungan sedia ada dan matlamat lain seperti pendidikan atau persaraan.
4. Meremehkan kos rumah subsale atau rumah lama
Rumah sedia ada mungkin berada di lokasi baik, tetapi pemeriksaan fizikal dan kos pembaikan perlu diambil serius. Paip, bumbung, pendawaian atau kebocoran boleh mengubah kos sebenar selepas pindah masuk.
5. Membuat keputusan kerana promosi atau FOMO
Promosi pemaju, ayat terhad dan cerita harga bakal naik boleh mewujudkan tekanan. Berhenti seketika, semak dokumen dan bandingkan pilihan. Keputusan besar perlu melalui proses yang sama walaupun tawaran nampak menarik.
Contoh situasi dan cara menggunakan panduan ini
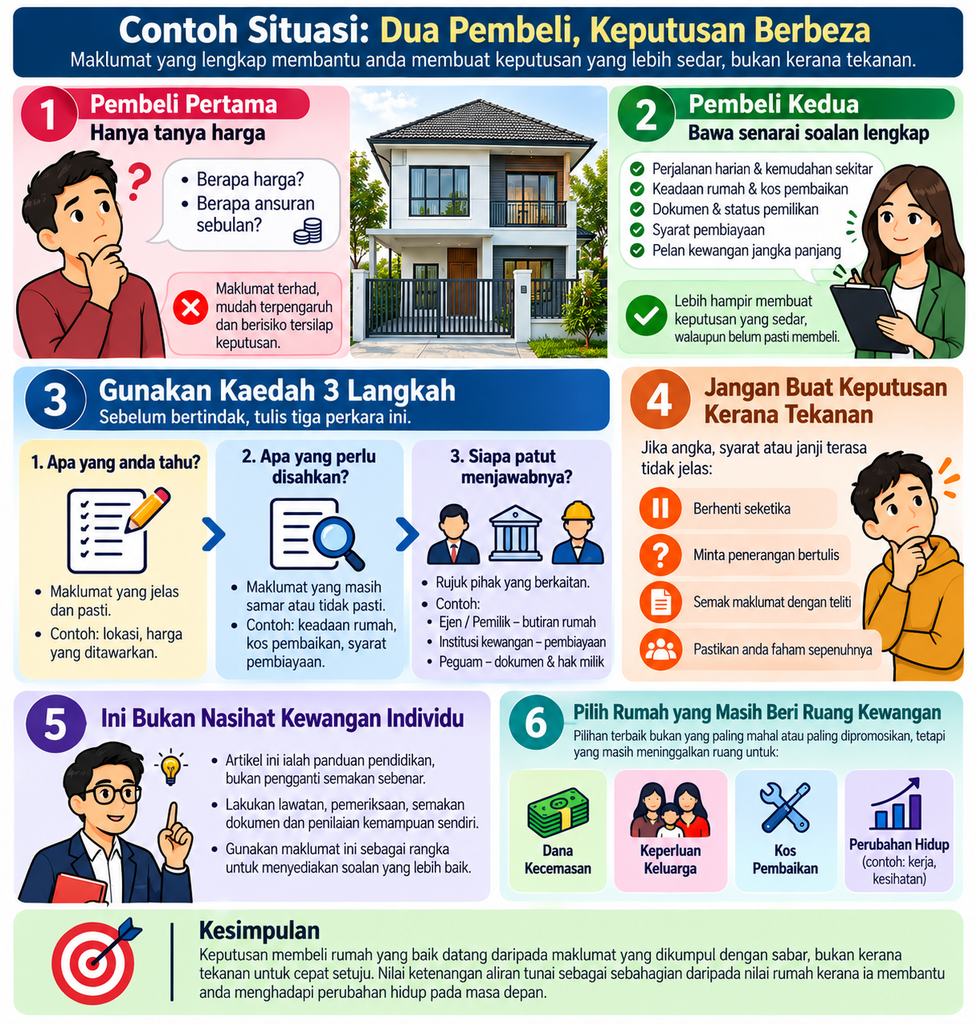
Bayangkan dua pembeli yang melihat rumah yang sama. Seorang hanya bertanya harga dan jumlah ansuran, manakala seorang lagi membawa senarai soalan tentang perjalanan harian, keadaan rumah, dokumen, kos pembaikan dan pelan kewangan.
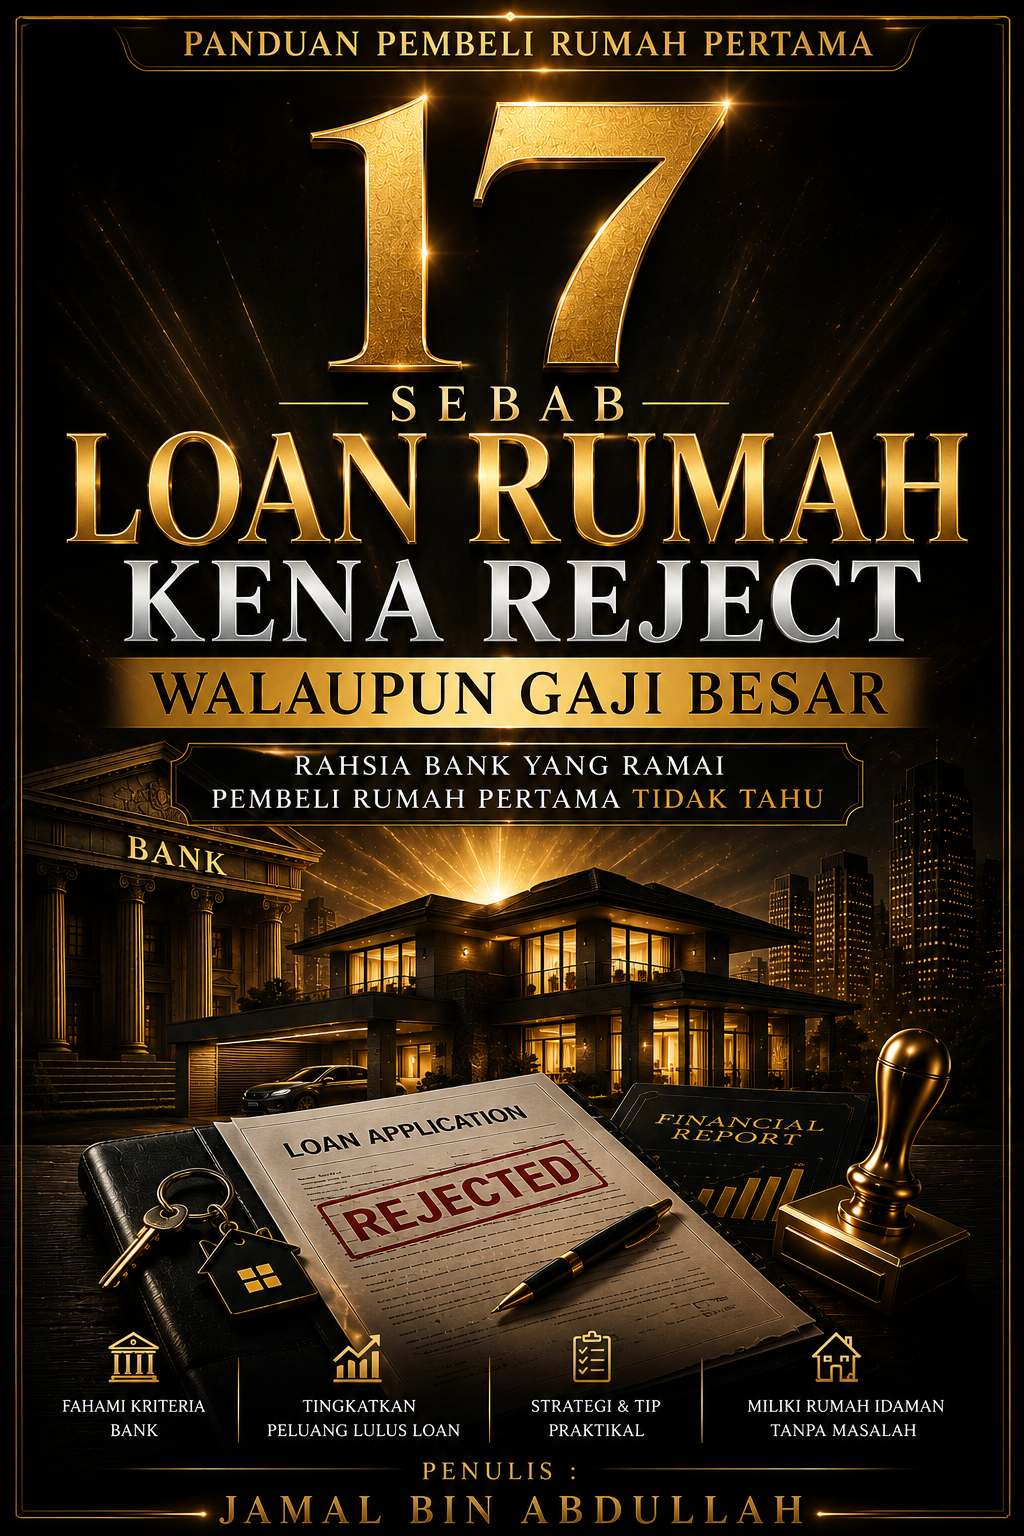
🏡 Dapatkan Ebook Bernilai RM47 Secara PERCUMA
"17 Sebab Loan Rumah Kena Reject Walaupun Gaji Besar"
🏡 DAPATKAN EBOOK PERCUMA SEKARANGPembeli kedua tidak semestinya membeli rumah itu, tetapi dia lebih hampir membuat keputusan yang sedar.
Prinsip ini juga terpakai pada topik perangkap hutang hartanah: keputusan yang baik datang daripada maklumat yang dikumpul dengan sabar, bukan daripada tekanan untuk cepat setuju.
Sebelum bertindak, tulis tiga perkara: perkara yang anda tahu, perkara yang perlu disahkan dan pihak yang patut menjawabnya.
Contohnya, keadaan rumah boleh disemak melalui lawatan atau pemeriksaan, syarat pembiayaan perlu disahkan dengan institusi kewangan, manakala dokumen perlu dijelaskan oleh pihak yang berkaitan.
Cara ini mengelakkan anda menganggap satu pendapat sebagai jawapan untuk semua soalan. Ia juga menjadikan perbualan dengan ejen atau pemilik lebih fokus dan profesional.
Artikel pendidikan tidak boleh menggantikan semakan terhadap hartanah, dokumen dan kemampuan peribadi. Gunakan maklumat ini sebagai rangka untuk menyediakan soalan yang lebih baik.
Jika sesuatu angka, syarat atau janji terasa tidak jelas, berhenti seketika dan minta penerangan bertulis.
Membeli rumah ialah komitmen besar; mengambil masa untuk menyemak bukan tanda anda susah membuat keputusan, tetapi tanda anda menjaga masa depan kewangan sendiri.
Dalam banyak kes, pilihan yang paling sesuai bukan yang paling mahal atau paling dipromosikan.
Ia ialah pilihan yang masih meninggalkan ruang untuk dana kecemasan, keperluan keluarga dan perubahan hidup.
Apabila bajet terlalu ketat, masalah kecil seperti pembaikan atau perubahan kerja boleh memberi tekanan besar. Oleh itu, nilai ketenangan aliran tunai sebagai sebahagian daripada nilai rumah, bukan sebagai perkara sampingan selepas jual beli selesai.
Langkah seterusnya yang realistik
Sebelum menutup artikel ini, pilih satu perkara daripada panduan perangkap hutang hartanah yang boleh anda semak dalam tempoh 24 jam.
Ia mungkin satu angka untuk dikira, satu dokumen untuk dibaca, satu chart untuk direkod atau satu tabiat kecil untuk dicuba.
Tindakan kecil yang spesifik lebih mudah dilaksanakan daripada niat yang terlalu umum. Tulis tindakan itu bersama masa yang anda akan melakukannya supaya ia tidak hilang dalam kesibukan harian.
Selepas itu, nilai hasilnya dengan jujur. Jika pendekatan tersebut tidak sesuai, ubah langkahnya tanpa perlu menganggap diri gagal.
Tujuan panduan ini ialah membantu anda membuat keputusan dengan lebih tersusun, bukannya memaksa anda mengikut satu formula.
Apabila fakta, konteks dan risiko diperiksa sebelum bertindak, keputusan biasanya menjadi lebih tenang dan lebih mudah dipertanggungjawabkan.
Ringkasan keputusan
| Kos yang sering terlupa | Soalan untuk ditanya | Tindakan |
|---|---|---|
| Pembaikan dan ubah suai | Jika rosak selepas pindah masuk, ada dana? | Simpan buffer |
| Yuran berkala | Berapa jumlah setahun? | Masukkan dalam bajet bulanan |
| Perubahan pendapatan | Jika pendapatan berkurang, apa pelan? | Kekalkan dana kecemasan |
Tips: Simpan satu contoh sebenar atau catatan selepas setiap keputusan. Apabila proses direkod, pembelajaran tidak bergantung pada ingatan atau emosi semasa sahaja.
Kesilapan biasa yang perlu dielakkan
Membandingkan harga, bukan kos pemilikan
Harga iklan tidak menunjukkan keseluruhan komitmen. Bandingkan kos masuk, kos bulanan dan kos pembaikan untuk pilihan yang sama.
Bergantung pada pendapatan tambahan yang belum pasti
Bonus, komisen atau pendapatan sambilan boleh berubah. Gunakan pendapatan paling stabil untuk menilai kemampuan asas.
Tidak membaca dokumen dan syarat
Jangan tandatangan kerana menganggap semua perkara sudah standard. Dapatkan penjelasan daripada pihak yang bertauliah jika ada istilah atau kos yang tidak difahami.
Checklist sebelum bertindak
- Saya tahu aliran tunai bulanan sebenar
- Saya masih mempunyai dana kecemasan selepas kos awal
- Saya sudah mengira kos pemilikan, bukan ansuran sahaja
- Saya telah semak keadaan fizikal rumah
- Saya tidak bergantung pada bonus untuk membayar ansuran
- Saya faham dokumen sebelum tandatangan
Kesimpulan
Rumah yang baik ialah rumah yang boleh diurus tanpa mengorbankan keselamatan kewangan asas. Gunakan masa sebelum membeli untuk mengira, bertanya dan menyemak.
Keputusan yang lebih perlahan tetapi berasaskan angka sebenar biasanya lebih selamat daripada keputusan yang dipandu rasa takut terlepas peluang.
Related Posts:
Soalan lazim
Adakah rumah murah sentiasa lebih selamat?
Tidak semestinya. Lokasi, keadaan rumah dan kos pembaikan boleh menjadikan harga awal yang rendah lebih mahal.
Patutkah saya gunakan semua simpanan sebagai deposit?
Elakkan jika ia menyebabkan tiada dana kecemasan. Kecemasan selepas pembelian masih boleh berlaku.
Bagaimana hendak tahu rumah mampu?
Nilai berdasarkan pendapatan bersih, komitmen lain, kos pemilikan dan ruang simpanan, bukan kelulusan maksimum.
Perlukah buat pemeriksaan rumah?
Pemeriksaan yang teliti membantu mengesan risiko kos pembaikan. Rujuk profesional jika perlu.
Adakah pembelian rumah perlu disegerakan dengan orang lain?
Tidak. Keadaan kewangan dan keperluan setiap orang berbeza.